Al analizar los resultados trimestrales de Kering, hay una conclusión evidente: Gucci, que representa aproximadamente la mitad de los ingresos del grupo, no consigue estabilizar sus ventas. En el último tercer trimestre, la casa florentina volvió a registrar una caída de sus ingresos, lastrada por la debilidad de la demanda china y por un tráfico en tienda que no termina de recuperarse.
Para entender las dificultades de Gucci bajo François-Henri Pinault, hay que ir más allá del prisma creativo y analizar qué falla en el terreno comercial.
Tráfico en las tiendas Gucci: el verdadero indicador que preocupa a Kering
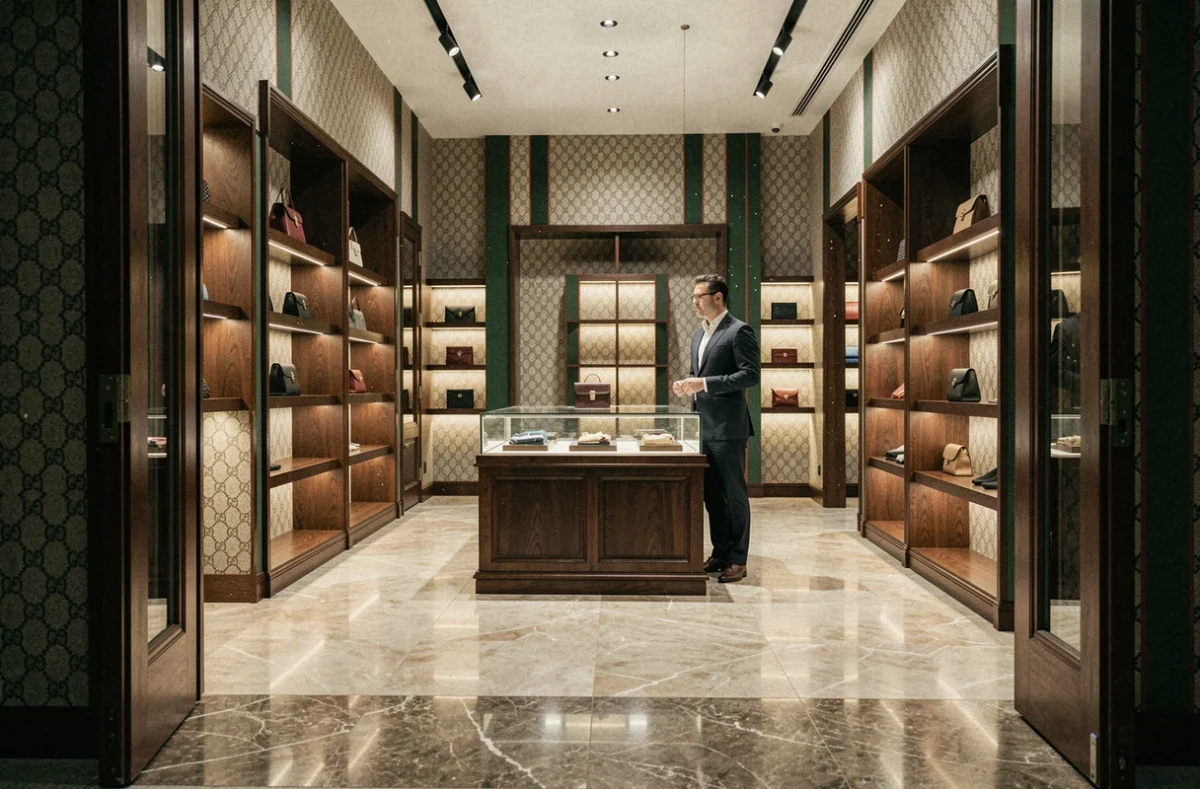
Se habla mucho de dirección artística y de colecciones demasiado discretas o demasiado atrevidas. Pero, sobre el terreno, el problema se manifiesta de otra forma: los clientes que entran en las tiendas Gucci gastan más, pero el número de visitantes sigue disminuyendo.
Es una señal preocupante. Una marca de lujo puede aumentar el gasto medio por cliente mediante el merchandising o la apuesta por accesorios de gama más alta. En cambio, recuperar el flujo de clientes en una red de tiendas exige un trabajo de fondo en torno al atractivo de la marca, el marketing local y la experiencia en tienda.
La dirección de Kering ha reconocido que la recuperación de Gucci se enfrenta precisamente a esta caída de la afluencia. En otras palabras, la conversión en tienda mejora, pero la marca ya no atrae a suficientes personas como para que eso se refleje en las cifras globales. Se trata de un problema de imagen y de relevancia cultural, no simplemente de producto.
Dependencia de Kering respecto a Gucci: por qué la crisis de una marca debilita a todo el grupo
En LVMH, el bajo rendimiento de una casa queda compensado por la diversidad de su cartera. En Kering, la estructura es radicalmente distinta. Gucci representa la mitad de los ingresos del grupo, por lo que cada trimestre decepcionante de la firma florentina se refleja directamente en las cuentas consolidadas.
Los ingresos de Kering pasaron de 10.000 millones de euros a 9.000 millones en un año comparable, un descenso del 11 % atribuible en gran medida a Gucci. La capitalización bursátil del grupo se desplomó: pasó de 97.000 millones de euros a unos 40.000 millones en cuatro años. Esta concentración del riesgo en una sola marca limita el margen de maniobra de François-Henri Pinault.
Para compensarlo, Kering ha tenido que adoptar medidas financieras poco habituales: vender activos inmobiliarios adquiridos recientemente y recurrir al endeudamiento. La prioridad declarada ya no es volver a crecer a corto plazo, sino proteger la rentabilidad y mejorar la eficiencia operativa.
Estrategia para relanzar Gucci: entre el wholesale y el mercado chino
Hay dos palancas operativas que merecen atención, porque revelan las decisiones concretas de la dirección.
Recurrir al wholesale: un atajo arriesgado
Para aumentar los volúmenes a corto plazo, Gucci parece apoyarse más en la venta al por mayor (wholesale) a través de distribuidores externos. Este canal permite mostrar una mejora de los ingresos totales, pero plantea un problema estructural:
- Disminuye el control sobre la imagen de marca cuando los productos circulan por redes que la casa no controla por completo
- Los márgenes son claramente inferiores a los de la venta minorista en tiendas propias, lo que perjudica la rentabilidad
- Un repunte de los ingresos gracias al wholesale no significa que la demanda en tienda se haya recuperado en la misma medida, aunque esta siga siendo el indicador del atractivo real de la marca
Puede considerarse una solución provisional para superar un bache, pero desde luego no es una señal de recuperación duradera.
China continental, un freno estructural
La dirección financiera de Kering ha señalado a China continental como uno de los principales frenos para las ventas de Gucci. La respuesta prevista va más allá de un simple ajuste de las colecciones: se trata de dar más poder de decisión a los equipos locales y crear contenidos de marketing pensados específicamente para el público chino.
Este cambio operativo es significativo. Refleja la idea de que el problema de Gucci en China es comercial y cultural, no solo estilístico. Un director artístico parisino, por talentoso que sea, no puede reconquistar por sí solo un mercado cuyos hábitos de consumo evolucionan a gran velocidad.
Dirección creativa de Gucci: la trampa de la transición permanente
Alessandro Michele hizo crecer los ingresos de Gucci de 3.900 millones de euros en 2015 a 10.500 millones en 2022. Su sucesor, Sabato de Sarno, que llegó en enero de 2023, heredó una marca que ya estaba perdiendo impulso y, sobre todo, una identidad visual muy marcada que debía sustituir sin dejar un vacío.
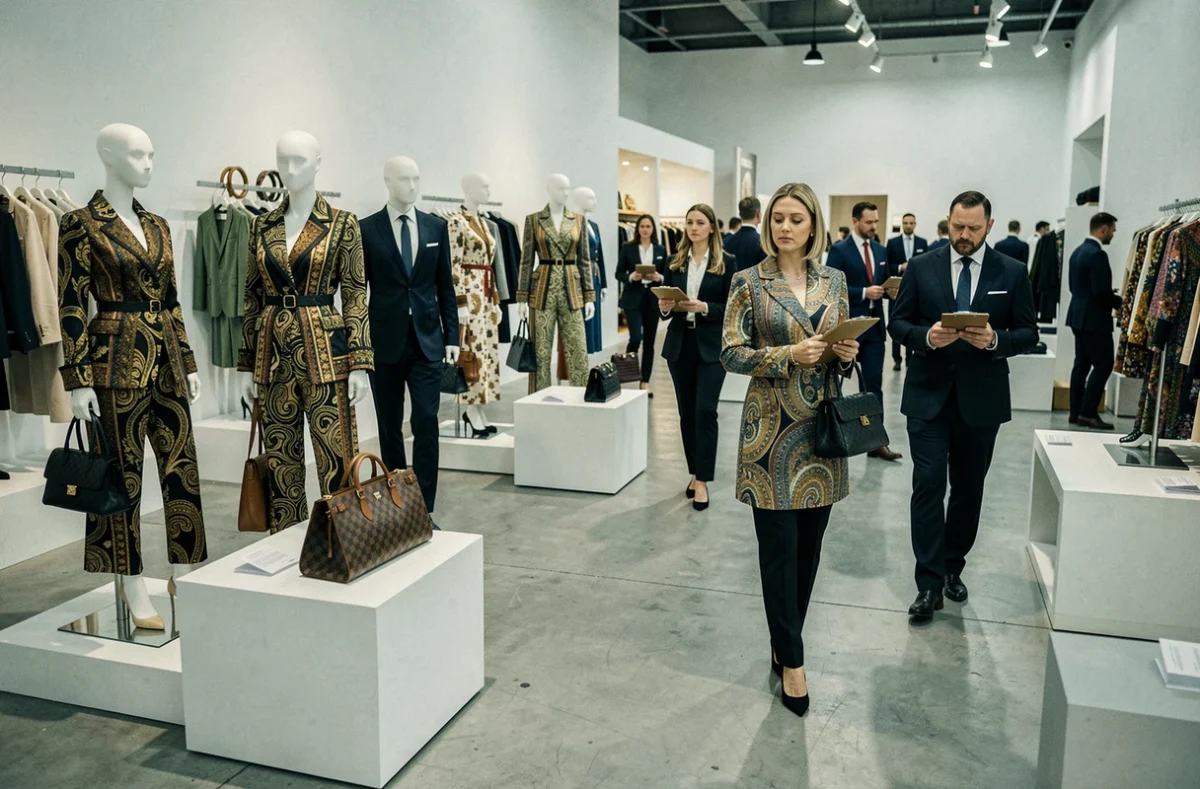
Las opiniones sobre el terreno son dispares. Se considera que las nuevas colecciones carecen de originalidad. La tienda de Milán, reformada, fue descrita como fría e impersonal. La transición creativa aún no ha generado códigos visuales lo bastante potentes como para recrear el entusiasmo que caracterizó la etapa de Michele.
El problema de fondo es el ritmo. Una casa de lujo puede asimilar una transición creativa si su base comercial sigue siendo sólida. Cuando cae la afluencia, se contrae el mercado chino y la competencia —con LVMH a la cabeza— mantiene la presión, cada temporada sin resultados creativos tangibles acelera el deterioro.
Gucci frente a LVMH: una brecha cada vez mayor en el lujo mundial
La comparación con el grupo de Bernard Arnault se ha convertido en un ejercicio doloroso para Kering. LVMH cuenta con una cartera de marcas lo bastante amplia como para que el bajo rendimiento de una casa no ponga en entredicho al conjunto. François-Henri Pinault no dispone de esa red de seguridad.
Además, los competidores directos de Gucci en el segmento del lujo accesible de gama alta no se han quedado de brazos cruzados. Las marcas que han sabido mantener un relato coherente y una experiencia de cliente impecable están captando a los clientes que Gucci pierde. El mercado del lujo no se ha desplomado en su conjunto: se ha redistribuido.
- Kering ya no prevé volver a crecer a corto plazo y prefiere hacer hincapié en la protección de los márgenes
- La venta de activos inmobiliarios demuestra que la prioridad es generar liquidez, no invertir en expansión
La recuperación de Gucci no es imposible, pero exige que la creatividad, el comercio local y la estrategia de distribución avancen en sintonía. Por ahora, cada palanca avanza a su propio ritmo, y ese desfase es precisamente lo que impide que la marca recupere su esplendor.