Ao analisar os resultados trimestrais da Kering, uma constatação se impõe: a Gucci, responsável por cerca de metade do faturamento do grupo, não consegue estabilizar as vendas. No terceiro trimestre mais recente, a maison florentina ainda registrou uma queda na receita, afetada pela fraca demanda chinesa e pelo movimento nas lojas, que não voltou a crescer.
Para entender as dificuldades da Gucci sob François-Henri Pinault, é preciso ir além da perspectiva criativa e observar o que não está funcionando na área comercial.
Movimento nas lojas Gucci: o verdadeiro indicador que preocupa a Kering
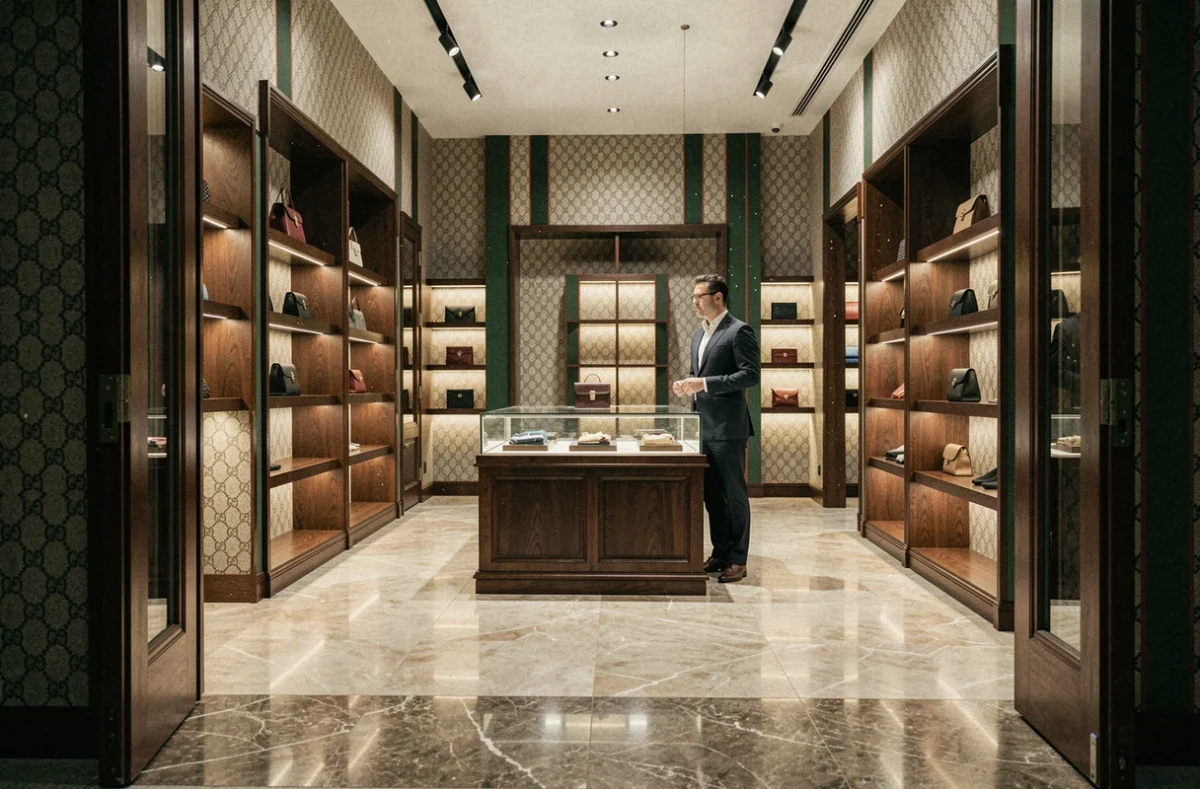
Fala-se muito em direção artística, coleções discretas demais ou ousadas demais. Na prática, o problema se manifesta de outra forma: os clientes que entram nas lojas Gucci gastam mais, mas o número de visitantes nas lojas continua caindo.
É um sinal preocupante. Uma marca de luxo pode aumentar o tíquete médio por meio do merchandising ou da valorização dos acessórios. Já atrair novamente clientes para uma rede de lojas exige um trabalho profundo para fortalecer o desejo pela marca, o marketing local e a experiência na loja.
A direção da Kering reconheceu que a retomada da Gucci esbarra justamente nessa queda no movimento. Em outras palavras, a conversão nas lojas está aumentando, mas a marca já não atrai pessoas suficientes para que isso se reflita nos números gerais. O problema está na imagem e na relevância cultural, não apenas nos produtos.
Dependência entre Kering e Gucci: por que a crise de uma marca fragiliza todo o grupo
Na LVMH, o desempenho fraco de uma maison é compensado pela diversidade do portfólio. Na Kering, a estrutura é radicalmente diferente. A Gucci representa metade do faturamento do grupo, o que faz com que cada trimestre decepcionante da grife florentina apareça diretamente nas contas consolidadas.
O faturamento da Kering caiu de 10 bilhões de euros para 9 bilhões em um ano comparável, uma retração de 11% atribuída em grande parte à Gucci. O valor de mercado do grupo despencou de 97 bilhões de euros para cerca de 40 bilhões em quatro anos. Essa concentração do risco em uma única marca limita a margem de manobra de François-Henri Pinault.
Para compensar, a Kering precisou tomar medidas financeiras incomuns: vender ativos imobiliários adquiridos recentemente e recorrer a empréstimos. A prioridade declarada já não é voltar a crescer no curto prazo, mas proteger a rentabilidade e melhorar a eficiência operacional.
Estratégia de retomada da Gucci: entre o atacado e o mercado chinês
Dois fatores operacionais merecem atenção, pois revelam as decisões concretas da direção.
Recorrer ao atacado: um atalho arriscado
Para aumentar os volumes no curto prazo, a Gucci parece estar apostando mais nas vendas por atacado (wholesale), por meio de distribuidores terceirizados. Esse canal permite mostrar um aumento no faturamento total, mas traz um problema estrutural:
- O controle sobre a imagem da marca diminui quando os produtos circulam em redes que a maison não controla totalmente
- As margens são bem menores do que no varejo próprio, o que afeta a rentabilidade
- Um aumento do faturamento por meio do atacado não significa uma recuperação equivalente da demanda nas lojas, que continua sendo o indicador da real atratividade da marca
É possível ver nisso uma solução financeira temporária para atravessar um período difícil, mas certamente não um sinal de retomada sustentável.
A China continental, um entrave estrutural
A direção financeira da Kering identificou a China continental como um dos principais entraves às vendas da Gucci. A resposta em estudo vai além de um simples ajuste nas coleções: a ideia é dar mais poder de decisão às equipes locais e produzir conteúdos de marketing pensados especificamente para o público chinês.
Essa mudança operacional é significativa. Ela reflete a percepção de que o problema da Gucci na China é comercial e cultural, não apenas estilístico. Um diretor artístico parisiense, por mais talentoso que seja, não consegue sozinho reconquistar um mercado cujos hábitos de consumo mudam rapidamente.
Direção criativa da Gucci: a armadilha da transição permanente
Alessandro Michele fez o faturamento da Gucci passar de 3,9 bilhões de euros em 2015 para 10,5 bilhões em 2022. Seu sucessor, Sabato de Sarno, que chegou em janeiro de 2023, assumiu uma marca que já perdia força, mas sobretudo uma identidade visual muito marcante, que precisava ser substituída sem deixar um vazio.
A reação do mercado tem sido mista. As novas coleções são vistas como pouco originais. A loja de Milão, reformada, foi descrita como fria e impessoal. A transição criativa ainda não criou códigos visuais fortes o suficiente para recuperar o entusiasmo que marcou a era Michele.
O problema central é o ritmo. Uma maison de luxo consegue atravessar uma transição criativa se sua base comercial continuar sólida. Quando o movimento nas lojas cai, o mercado chinês encolhe e a concorrência — com a LVMH à frente — mantém a pressão, cada temporada sem resultados criativos concretos agrava a erosão.
Gucci diante da LVMH: a distância aumenta no mercado global de luxo
A comparação com o grupo de Bernard Arnault se tornou dolorosa para a Kering. A LVMH tem um portfólio de marcas amplo o bastante para que o desempenho fraco de uma maison não comprometa o conjunto. François-Henri Pinault não conta com essa rede de segurança.
Além disso, os concorrentes diretos da Gucci no segmento de luxo acessível de alto padrão não ficaram parados. As marcas que conseguiram manter uma narrativa coerente e uma experiência impecável para o cliente estão conquistando os consumidores que a Gucci perde. O mercado de luxo não entrou em colapso como um todo: os consumidores apenas passaram a escolher outras marcas.
- A Kering já não prevê uma retomada do crescimento do grupo no curto prazo e prefere destacar a proteção das margens
- A venda de ativos imobiliários mostra que a prioridade é gerar caixa, não investir em expansão
A recuperação da Gucci não é impossível, mas exige que criação, comércio local e estratégia de distribuição avancem em sintonia. Por enquanto, cada frente segue seu próprio ritmo, e é justamente essa falta de sincronia que impede a marca de recuperar seu brilho.